Automatisation comptabilité : moins de saisie, sans perdre le contrôle des écritures
L’automatisation de la comptabilité consiste à confier à un logiciel les opérations répétitives : collecter les factures, extraire leurs données, proposer des écritures et rapprocher les mouvements bancaires. Son intérêt n’est pas de supprimer le comptable, mais de lui éviter la ressaisie pour concentrer son attention sur les anomalies, les arbitrages et l’analyse financière. La réussite dépend autant des règles de gestion que de la technologie choisie.
De la facture à l’écriture : ce que le logiciel fait réellement
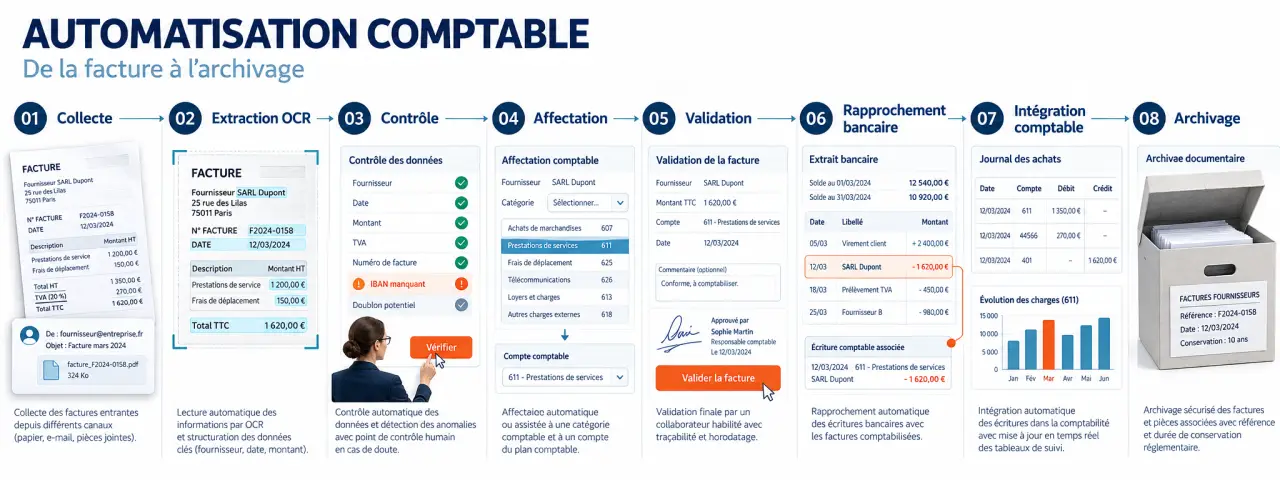
Un processus automatisé relie plusieurs étapes auparavant dispersées entre les e-mails, les fichiers et le logiciel comptable. Une facture est collectée, ses informations sont extraites, puis contrôlées. Le système propose une affectation comptable et transmet le document au bon approbateur avant son intégration en comptabilité.
Numériser un document ne suffit donc pas à automatiser son traitement. Une facture PDF conservée dans un dossier reste une pièce à saisir si aucun mécanisme ne récupère ses données et ne déclenche les opérations suivantes.
OCR, IA et RPA : des fonctions différentes
- La dématérialisation fait passer les documents et leurs échanges dans un environnement numérique.
- L’OCR, ou reconnaissance optique des caractères, transforme le texte d’une image en données exploitables : date, montant, TVA, référence ou échéance.
- L’intelligence artificielle peut reconnaître des présentations variées et proposer des catégories ou affectations, avec une fiabilité à contrôler.
- La RPA, ou automatisation robotisée des processus, reproduit des actions répétitives dans des interfaces, notamment lorsque les outils communiquent mal entre eux.
Les règles comptables et les circuits de validation orchestrent ces technologies. Une facture électronique structurée peut, quant à elle, fournir directement des données exploitables sans passer par l’OCR. Elle nécessite néanmoins des contrôles métier.
Le besoin est réel : selon le contenu publié par Zuora, 79 % des responsables comptables et financiers déclarent souhaiter davantage d’automatisation, tandis que 53 % du temps d’équipe serait gaspillé dans des tâches manuelles et répétitives. Ces chiffres décrivent un enjeu, pas un gain garanti pour chaque entreprise.
Choisir le premier processus selon le volume et le risque
Les factures fournisseurs constituent souvent un bon point de départ : elles combinent saisie, vérifications, approbations et échéances. Yooz indique que les comptables et experts-comptables consacreraient 30 % de leur temps à la saisie manuelle des factures fournisseurs de leurs clients. Pour un cabinet, ce chantier touche donc directement la capacité de production.
Le meilleur candidat reste toutefois un flux fréquent, relativement standardisé et mesurable. Automatiser une opération rare et complexe peut demander davantage de paramétrage qu’elle ne permet d’économiser.
| Processus | Automatisation possible | Contrôle à conserver |
|---|---|---|
| Factures fournisseurs | Extraction, affectation, détection des doublons et rapprochement avec les commandes | Écarts de prix, réception et TVA particulière |
| Rapprochement bancaire | Association des paiements aux écritures | Paiements groupés, frais et écarts inexpliqués |
| Notes de frais | Collecte des justificatifs et application de plafonds | Justification professionnelle et exceptions |
| Écritures récurrentes | Génération selon un calendrier défini | Validité des montants et de la période |
| Reporting | Actualisation des tableaux de bord | Exhaustivité des données et interprétation |
Pour une TPE, la collecte des justificatifs et le rapprochement bancaire peuvent suffire à alléger sensiblement le quotidien. Une PME privilégiera parfois les validations fournisseurs. Un groupe devra aussi vérifier la gestion multi-entités, les devises et les règles de TVA intracommunautaire.
Garder une comptabilité contrôlable, même quand le traitement accélère
Une écriture proposée automatiquement n’est pas nécessairement juste. Un fournisseur mal identifié, un taux de TVA incorrect ou une règle d’affectation erronée peuvent reproduire une erreur à grande échelle. Les opérations inhabituelles doivent être orientées vers une file d’exceptions, avec un responsable et un délai de résolution.
Le référentiel fournisseurs joue le rôle d’une ancre : chaque facture doit se rattacher à une identité stable, et non au seul nom imprimé sur le document. Si un même fournisseur existe sous plusieurs libellés, les contrôles de doublons peuvent perdre en efficacité. Nettoyer les identifiants, distinguer les établissements et encadrer les changements de coordonnées bancaires permet de stabiliser toute la chaîne avant d’accélérer le traitement.
Le contrôle humain reste indispensable pour les litiges, les traitements fiscaux complexes, les estimations de clôture et les changements sensibles. Une modification de coordonnées bancaires mérite notamment une vérification indépendante, plutôt qu’une simple acceptation de la donnée extraite.
- Attribuer des droits selon les responsabilités et séparer création, approbation et paiement.
- Conserver les pièces justificatives, les corrections et l’historique des validations.
- Vérifier le chiffrement, les sauvegardes, l’hébergement et les conditions d’accès aux données.
- Prévoir l’export des documents et écritures pour éviter une dépendance excessive au prestataire.
La traçabilité facilite l’audit, mais un logiciel ne garantit pas à lui seul la conformité. Les règles de conservation, les habilitations et les procédures internes restent à définir avec les responsables compétents.
Comparer les logiciels sur vos cas réels, pas sur une liste de promesses
Le choix oppose moins des marques que des périmètres. Pennylane, Dext, Chaintrust, Yooz ou Medius peuvent figurer dans une présélection, mais leurs offres ne doivent pas être considérées comme interchangeables. Vérifiez le périmètre exact de chaque formule et ses intégrations actuelles.
Une solution de collecte et de pré-comptabilité répond à un besoin différent d’une plateforme de gestion fournisseurs ou d’un environnement de production comptable. Commencez par décider si vous complétez votre logiciel existant ou si vous souhaitez le remplacer.
Lors d’une démonstration, soumettez vos propres documents : facture habituelle, avoir, justificatif illisible, paiement partiel et facture en devise. Observez les corrections nécessaires, le traitement des exceptions et la facilité de retrouver une pièce.
- Intégration : connecteur ERP, API ou export ; sens des échanges, fréquence et gestion des rejets.
- Fonctionnel : règles de TVA, analytique, validations, multi-sociétés et rapprochement bancaire.
- Exploitation : ergonomie, assistance, formation et suivi des incidents.
- Budget : abonnement, volumes inclus, dépassements, paramétrage, migration et maintenance des connexions.
Une connexion annoncée « compatible » ne suffit pas : demandez quelles données circulent réellement et comment les doublons d’import sont évités.
Déployer progressivement et mesurer le gain net
Le déploiement doit associer comptabilité, direction financière, informatique et utilisateurs approbateurs. Dans un cabinet, il faut également organiser la collecte avec les clients. Sans règles partagées, l’outil risque simplement de déplacer les blocages.
- Mesurer l’existant : volumes, temps de traitement, corrections et factures en attente.
- Préparer les données : nettoyer les fournisseurs, comptes et axes analytiques.
- Paramétrer les responsabilités : seuils, approbateurs, remplaçants et exceptions.
- Tester un périmètre pilote : contrôler les écritures et les échanges avec le logiciel comptable.
- Former puis étendre : documenter les procédures et ajuster les règles après les premiers retours.
Suivez ensuite le coût par facture, le délai d’approbation, le taux de correction et la part des documents traités sans intervention. L’étude ISG citée par Yooz évoque des réductions moyennes du volume de travail de 43 % pour l’order-to-cash, 41 % pour la comptabilité et 34 % pour le procure-to-pay. Ces résultats ne constituent pas une prévision pour votre organisation.
Calculez votre propre retour : ROI = (bénéfices valorisés − coût total) / coût total × 100, sur une période identique. Intégrez le temps de contrôle restant, la formation et les coûts de démarrage. Enfin, distinguez les heures libérées des économies effectivement réalisées : du temps disponible devient une valeur réelle lorsqu’il sert à absorber la croissance, accélérer la clôture ou améliorer le conseil.